تقارير المبيعات والأرباح
دليل لأهم تقارير المبيعات والأرباح: ماذا يعرض كل تقرير ومتى تستخدمه.
تقارير المبيعات تجيب عن «كم بعت؟ ولمن؟ وماذا؟ ومتى؟»، وتقارير الأرباح تجيب عن «كم ربحت فعلًا بعد التكلفة؟». كلها تُحسب من فواتير ومرتجعات المبيعات المرحّلة، والمبالغ قبل الضريبة ما لم يُذكر غير ذلك.
قبل أن تبدأ
- تقارير المبيعات تحتاج صلاحية تقارير المبيعات.
- تقارير الأرباح تحتاج صلاحية تقارير الأرباح والتكلفة، وأعمدة التكلفة والربح في أي تقرير تحتاج رؤية التكلفة والأرباح.
تقارير المبيعات الأساسية
| التقرير | ماذا يعرض | متى تستخدمه |
|---|---|---|
| ملخص المبيعات اليومي | المبيعات والمرتجعات والصافي والضريبة لكل يوم مع النقدي والآجل | متابعة يومية ومطابقة الصندوق |
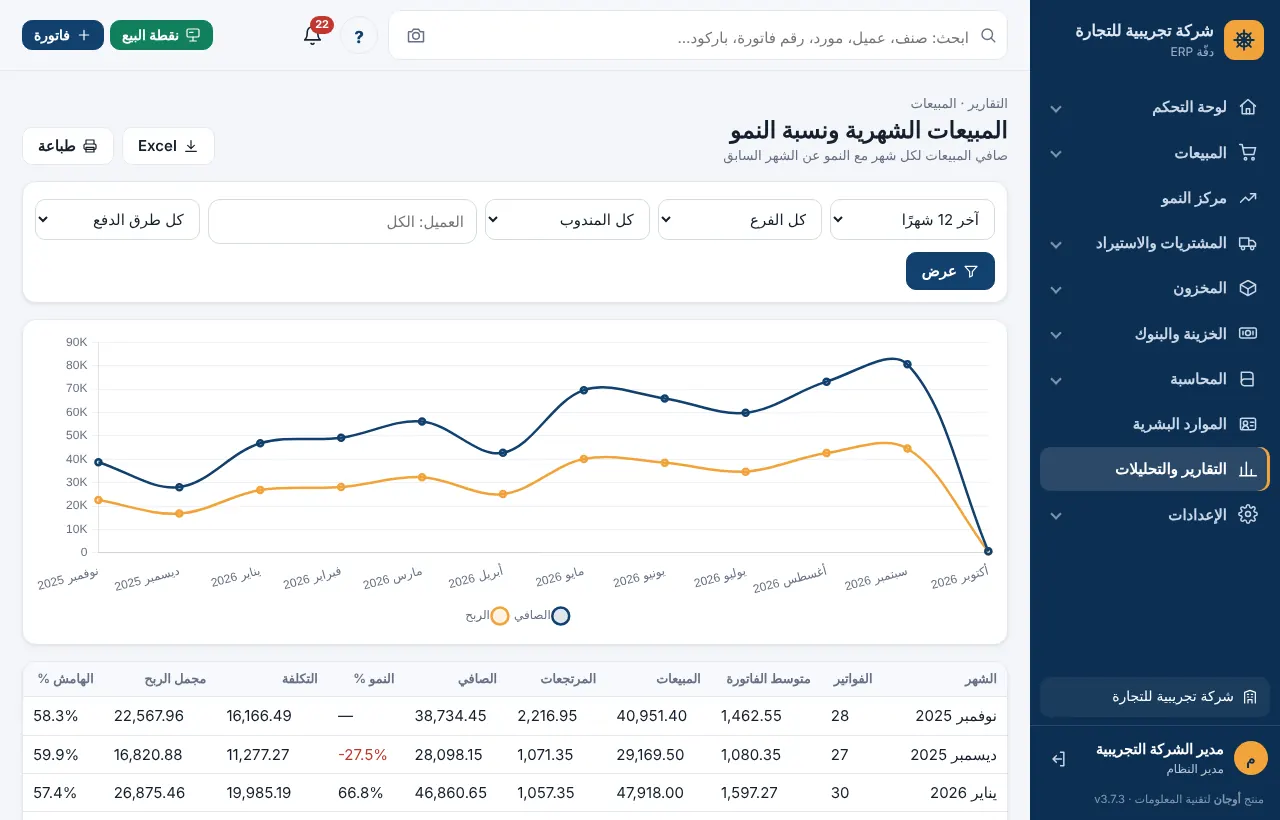
| المبيعات الشهرية ونسبة النمو | صافي كل شهر مع النمو عن الشهر السابق | متابعة الاتجاه العام |
| مقارنة المبيعات سنة بسنة | كل شهر مقابل نفس الشهر من العام السابق | تحييد أثر المواسم |
| سجل فواتير المبيعات | كل الفواتير والمرتجعات بتفاصيلها | المراجعة والتدقيق |
| المبيعات حسب العميل / الصنف / التصنيف / الماركة | الترتيب والحصة والربحية | معرفة الأهم |
| المبيعات حسب الفرع / المنطقة / مجموعة العملاء | التوزيع الجغرافي والتجاري | مقارنة الأداء |
| المبيعات حسب طريقة الدفع | نقدي، شبكة، تحويل، آجل | التخطيط النقدي |
| المبيعات حسب ساعات اليوم / أيام الأسبوع | أوقات الذروة وأفضل الأيام | تنظيم الورديات والعروض |
| أداء المندوبين والعمولات | مبيعات كل مندوب مقابل الهدف والعمولة | تقييم فريق البيع |
تحليل العملاء والأصناف
- تصنيف العملاء ABC (باريتو): العملاء الذين يصنعون 80% من مبيعاتك.
- تحليل العملاء RFM: يقسم العملاء إلى أبطال ومخلصين وفي خطر وخاملين حسب الحداثة والتكرار والقيمة.
- العملاء الجدد والعملاء المتوقفون عن الشراء (تحدد عدد الأيام).
- الأصناف الصاعدة والهابطة: مقارنة كل صنف بالفترة السابقة المماثلة.
- تحليل المرتجعات وتقرير الخصومات (الخصومات لكل مستخدم وعميل).
- متابعة عروض الأسعار وتحليل عروض الأسعار ونسبة التحويل مع أسباب الخسارة.
- أوامر البيع غير المنفذة والمحجوز.
تقارير الأرباح والتكلفة
| التقرير | ماذا يعرض |
|---|---|
| ربحية الأصناف | مجمل الربح والهامش لكل صنف |
| ربحية العملاء | أي العملاء يحققون أعلى ربح فعلي |
| ربحية التصنيفات / الفروع / المندوبين | الهامش لكل بُعد |
| ربحية الفواتير | الربح والهامش لكل فاتورة |
| اتجاه الربحية الشهري | المبيعات والتكلفة والهامش شهرًا بشهر |
| أصناف بهامش منخفض أو بخسارة | ما بيع بأقل من التكلفة أو بهامش أقل من 10% |
| المبيعات بأقل من التكلفة | كل سطر بيع بخسارة مع قيمتها والبائع |
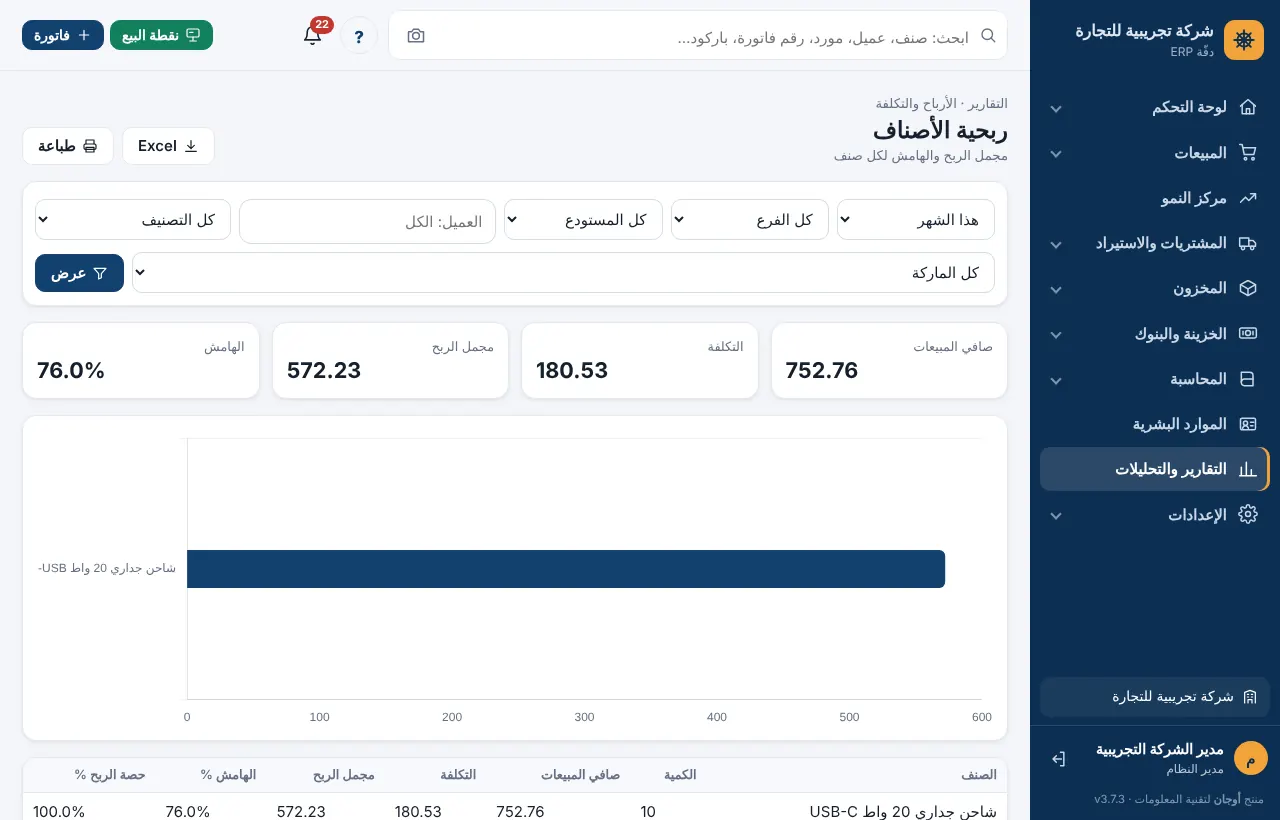
كيف يُحسب الربح؟ مجمل الربح = صافي المبيعات قبل الضريبة − تكلفة البضاعة المباعة بمتوسط التكلفة وقت البيع (بعد خصم المرتجعات). المصروفات العامة لا تدخل هنا؛ لصافي الربح استخدم قائمة الدخل.
التحليلات الذكية والتنبؤ
ضمن صلاحية تقارير المبيعات أيضًا:
- تنبؤ المبيعات للأشهر القادمة (اتجاه × موسمية من تاريخك الفعلي).
- القيمة الدائمة للعميل وخطر التوقف.
- تحليل السلة: أصناف تُباع معًا لعروض الحزم.
- توقع نفاد المخزون وأداء العروض الترويجية.
- التدفق النقدي المتوقع (12 أسبوعًا) ومؤشرات الدورة النقدية (DSO / DIO / DPO).
💡 لأسئلة غير موجودة في التقارير الجاهزة (مثل: مبيعات كل ماركة في كل فرع شهريًا) استخدم مستكشف البيانات.
أسئلة شائعة
رقم المبيعات في التقرير لا يطابق إجمالي الفواتير
التقارير تعرض الصافي قبل الضريبة بعد خصم المرتجعات. قارن بعمود الإجمالي أو الضريبة في ملخص المبيعات اليومي.
الربح يظهر مرتفعًا جدًا لبعض الأصناف
غالبًا الصنف بلا تكلفة (أُدخل رصيده بدون تكلفة). راجع فحص «أصناف بمخزون وبدون تكلفة» في مركز جودة المحاسبة.