القوائم المالية وتقارير الضريبة
كيف تستخرج ميزان المراجعة وقائمة الدخل والمركز المالي وحركة النقدية وإقرار ضريبة القيمة المضافة.
القوائم المالية تُبنى مباشرة من القيود المرحّلة في دفتر الأستاذ، لذلك هي محدثة لحظيًا بعد كل فاتورة وسند. هذه المجموعة مخصصة للمحاسب وصاحب المنشأة والمراجع الخارجي.
قبل أن تبدأ
تحتاج صلاحية التقارير المالية لهذه المجموعة ولمجموعة الضريبة والزكاة.
التقارير المالية الأساسية
| التقرير | ماذا يعرض | الفلاتر |
|---|---|---|
| ميزان المراجعة | لكل حساب: افتتاحي مدين/دائن، حركة مدين/دائن، ختامي مدين/دائن | الفترة، مركز التكلفة |
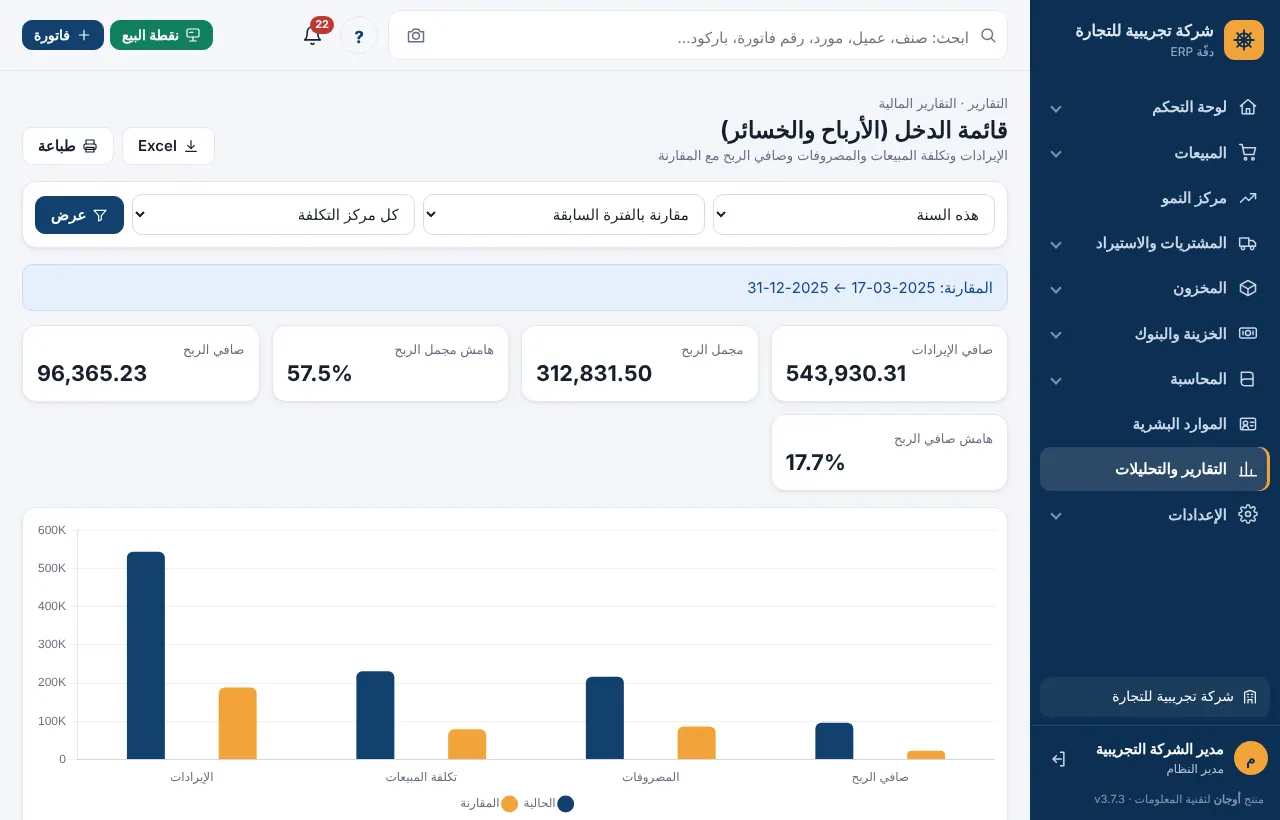
| قائمة الدخل (الأرباح والخسائر) | الإيرادات وتكلفة المبيعات والمصروفات وصافي الربح، مع % من الإيراد وفترة مقارنة والتغير % | الفترة، مركز التكلفة، المقارنة |
| قائمة الدخل الشهرية | كل حساب إيراد ومصروف شهرًا بشهر مع صافي الربح الشهري | الفترة، مركز التكلفة، الفرع |
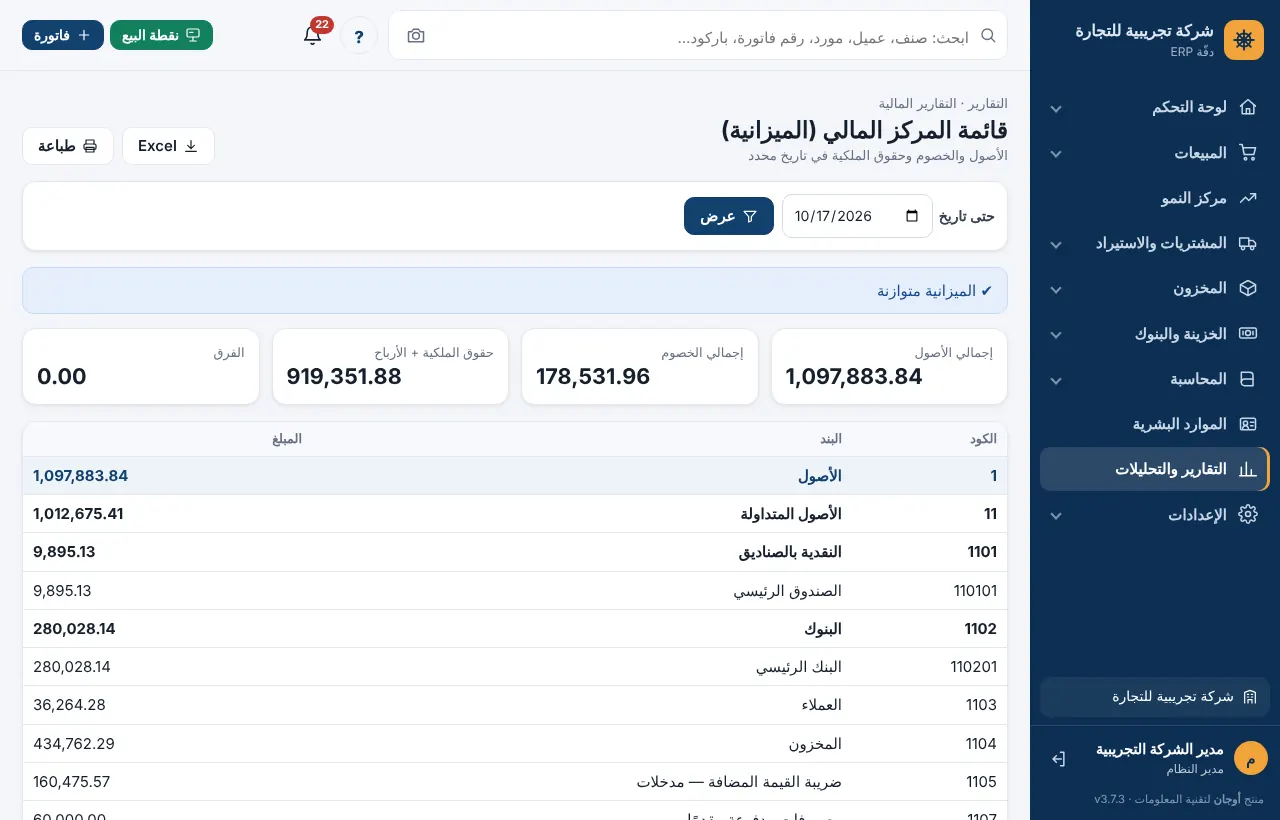
| قائمة المركز المالي (الميزانية) | الأصول والخصوم وحقوق الملكية في تاريخ محدد | حتى تاريخ |
| حركة النقدية والبنوك | المقبوضات والمدفوعات حسب مصدرها ورصيد أول وآخر المدة | الفترة، الصندوق/البنك |
| دفتر الأستاذ العام التفصيلي | حركات حساب أو كل الحسابات مع الرصيد المتراكم | الفترة، الحساب، مركز التكلفة |
| دفتر اليومية العامة | كل القيود المرحّلة بأسطرها | الفترة، الحساب، مركز التكلفة |
| تحليل المصروفات الشهري | كل بند مصروف شهرًا بشهر مع المتوسط | الفترة، مركز التكلفة، الفرع |
| النسب المالية | السيولة والربحية والنشاط والمديونية مع التفسير | الفترة |
| تقرير مراكز التكلفة | الإيرادات والمصروفات والربح لكل مركز | الفترة |
قائمة الدخل والمقارنة
افتراضيًا تقارن قائمة الدخل الفترة المختارة بالفترة السابقة المماثلة. من قائمة المقارنة اختر مقارنة بنفس الفترة من العام السابق لمقارنة موسمية أدق. قيد إقفال السنة مستبعد تلقائيًا من قوائم الأرباح.
قائمة المركز المالي
اختر حتى تاريخ (مثال: نهاية الربع). يجب أن يتساوى مجموع الأصول مع مجموع الخصوم وحقوق الملكية؛ إن لم يحدث فراجع فحص التوازن في مركز جودة المحاسبة.
تقارير الضريبة والزكاة
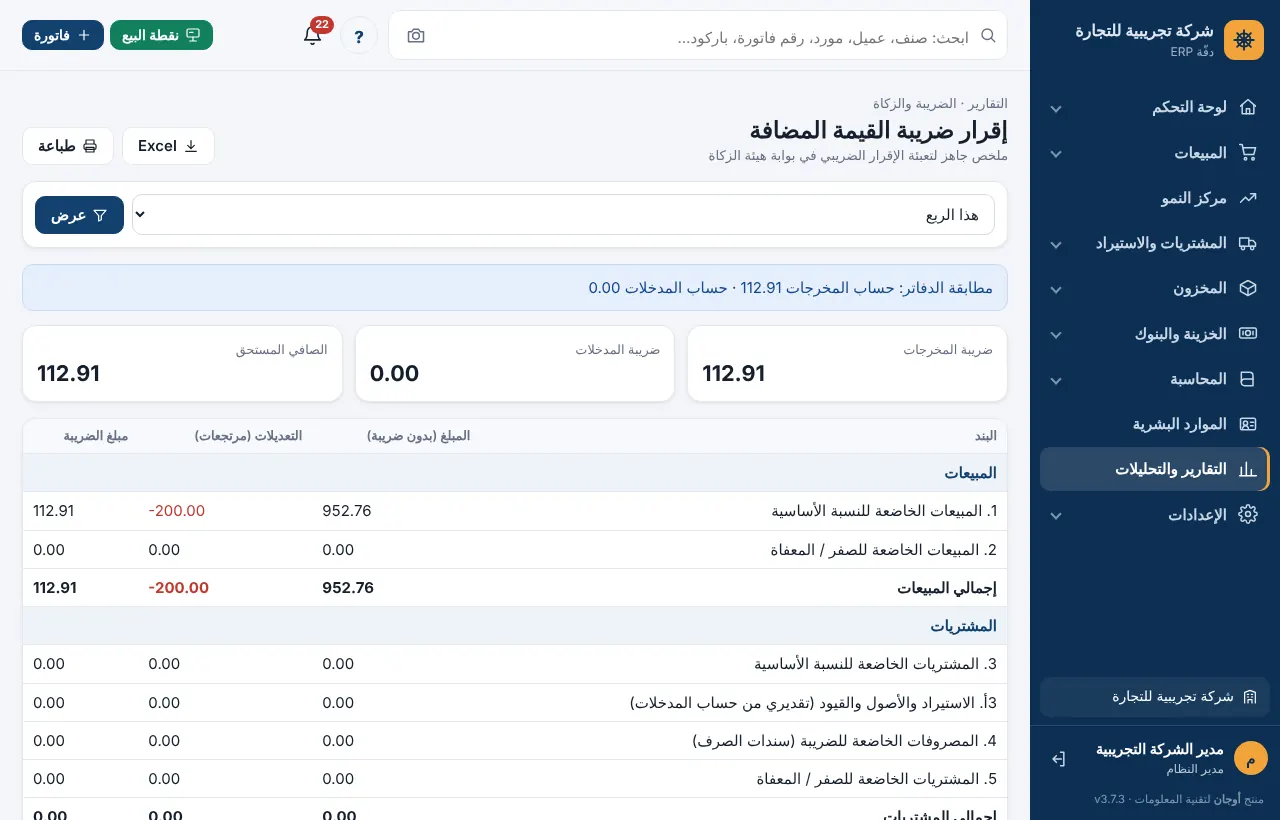
- إقرار ضريبة القيمة المضافة: ملخص جاهز لتعبئة الإقرار في بوابة هيئة الزكاة والضريبة والجمارك؛ لكل بند: المبلغ بدون ضريبة، التعديلات (مرتجعات)، مبلغ الضريبة. الفترة الافتراضية: هذا الربع.
- تفاصيل الضريبة لكل مستند: فواتير المبيعات والمشتريات والمصروفات بالضريبة والرقم الضريبي للطرف، لمراجعة الإقرار سطرًا بسطر.
تقارير الأصول والموازنات والرقابة
بنفس الصلاحية: سجل الأصول الثابتة، جدول الإهلاك المتوقع، الموازنة مقابل الفعلي، جدول المصروفات المقدمة والإيرادات المؤجلة، سجل الاعتمادات والتجاوزات، ونشاط المستخدمين (المستندات المنشأة والمرحّلة والملغاة لكل مستخدم).
ترتيب مقترح لمراجعة نهاية الشهر
- مركز جودة المحاسبة وعالج البنود الحمراء.
- ميزان المراجعة للشهر.
- قائمة الدخل مقارنة بالشهر السابق، ثم قائمة الدخل الشهرية للاتجاه.
- قائمة المركز المالي في نهاية الشهر.
- حركة النقدية والبنوك.
- نهاية الربع: إقرار ضريبة القيمة المضافة.
أسئلة شائعة
صافي الربح في قائمة الدخل يختلف عن مجمل الربح في تقارير الأرباح
تقارير الأرباح تعرض مجمل الربح من المبيعات فقط، أما قائمة الدخل فتخصم كل المصروفات (رواتب، إيجار، إهلاك…) وتضيف الإيرادات الأخرى.
لماذا تظهر أرقام السنة المقفلة في قائمة الدخل رغم الإقفال؟
لأن قيد الإقفال مستبعد من قائمة الدخل عمدًا، فتبقى أرقام السنة قابلة للعرض والمقارنة. اختر السنة الماضية في الفترة لعرضها.